

Sejf domowy a ubezpieczenie mienia – co warto wiedzieć?


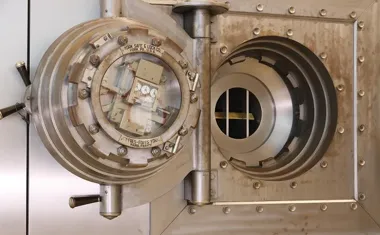
W dobie rosnącej potrzeby ochrony wartościowych przedmiotów oraz dokumentów, coraz więcej właścicieli nieruchomości decyduje się na zakup sejfu domowego. Jednak samo wyposażenie wnętrza w solidne zabezpieczenie to nie wszystko – kluczowe jest również uwzględnienie wymogów ubezpieczyciela. Prawidłowy wybór i montaż sejfu, a także właściwe udokumentowanie jego zawartości, wpływają na wysokość składki oraz zakres ochrony. Niniejszy artykuł przybliża najważniejsze kwestie związane z polisą majątkową oraz rolą sejfu w procesie likwidacji szkody.
Dlaczego warto sprawdzić warunki polisy
Wybór odpowiedniej polisy ubezpieczeniowej stanowi podstawę skutecznej ochrony mienia. Każda firma ubezpieczeniowa określa szczegółowo, jakie rozwiązania zabezpieczające są akceptowane, by mogły one stanowić podstawę uznania roszczenia. Nieprzemyślane pominięcie tych zapisów może skutkować odmową wypłaty odszkodowania lub obniżeniem jego wysokości.
Warto zwrócić uwagę nie tylko na minimalne wymagania techniczne – takie jak klasa odporności stosowanego sejfu – lecz także na warunki profesjonalnego montażu oraz okres obowiązywania certyfikatów. W razie potrzeby warto skorzystać z oferty specjalistycznych producentów sejfów, taką propozycję przedstawia firma www.impeximp.pl/ oferująca produkty dostosowane do rygorystycznych wymagań ubezpieczycieli.
Klasa sejfu a wartość przechowywanego mienia
Każdy sejf domowy posiada określoną klasę odporności, przyznawaną na podstawie testów prowadzonych przez niezależne laboratoria. Oznaczenia, takie jak klasa S1 czy klasa S2, wskazują poziom zabezpieczenia przed próbą włamania. Im wyższa klasa, tym większa pewność ochrony, ale i wyższa cena urządzenia.
Ubezpieczyciel często uzależnia maksymalną wartość chronionego mienia od klasy sejfu. Przykładowo, dla klasy S1 może to być ochrona do 30 000 zł, podczas gdy dla klasy S3 – nawet do 100 000 zł. Dobrze dobrany sejf pozwala uniknąć sytuacji, w której część szkód nie zostanie pokryta ze względu na zbyt niską klasę urządzenia.
Certyfikaty i dokumentacja produktu
Kupując sejf, należy zwrócić uwagę na posiadane przez niego certyfikaty, potwierdzające zgodność z normami PN-EN. Dokumenty te świadczą o przeprowadzonych testach odpornościowych na włamanie i ogień. Wymogi ubezpieczycieli często odnoszą się bezpośrednio do konkretnych norm, więc brak formalnego potwierdzenia może uniemożliwić uzyskanie pełnej ochrony.
Przy odbiorze sejfu warto skompletować cały zestaw dokumentów: certyfikat, deklarację zgodności oraz protokół montażowy. W razie szkody posiadanie oryginałów tych zaświadczeń przyspiesza proces likwidacji i minimalizuje ryzyko obniżenia odszkodowania.
Znaczenie profesjonalnego montażu
Sam zakup sejfu o wysokiej klasie odporności to tylko połowa sukcesu. Istotne znaczenie ma także sposób montażu – niewłaściwe osadzenie urządzenia w podłożu lub brak odpowiednich kotew może obniżyć jego rzeczywistą skuteczność. Ubezpieczyciel może wymagać, aby montaż przeprowadzał serwisant z autoryzowanego punktu.
Profesjonalna instalacja gwarantuje nie tylko optymalną ochronę przed wyciągnięciem sejfu z muru czy podłogi, ale także spełnienie warunków gwarancyjnych producenta. W dokumentacji warto więc zamieścić potwierdzenie wykonania montażu przez certyfikowany zespół.
Jak udokumentować zawartość sejfu
Wypłata odszkodowania w pełnej wysokości możliwa jest tylko wtedy, gdy uda się udowodnić wartość utraconych przedmiotów. W praktyce zaleca się prowadzenie spisu zawartości sejfu oraz wykonanie fotografii lub skanów dokumentów.
- Dokumentacja fotograficzna – zdjęcia każdego przedmiotu zgodnie z datą wykonania
- Spis wartości – zestawienie nazwy przedmiotu, daty zakupu i ceny
- Dowody zakupu – faktury, paragony lub wyciągi z konta bankowego
Dzięki temu można szybko zweryfikować roszczenie i skrócić czas oczekiwania na decyzję ubezpieczyciela.
Kiedy skonsultować wybór z ubezpieczycielem
Przed ostatecznym zakupem sejfu warto skontaktować się z firmą ubezpieczeniową i przedstawić proponowane urządzenie wraz z dokumentacją techniczną. Dzięki temu można uniknąć późniejszych niespodzianek, gdyby konkretna klasa sejfu lub sposób montażu nie spełniały warunków polisy.
Konsultacja pozwala również ustalić, czy w ramach ubezpieczenia istnieje możliwość uzyskania zniżki na składkę za zastosowanie dodatkowych zabezpieczeń, takich jak system alarmowy czy monitoring. Taka rozmowa daje pewność, że inwestycja w sejf przyniesie oczekiwane korzyści finansowe i ochroni mienie w pełnym zakresie przewidzianym umową.

Ostatnie Artykuły
Wybrano wykonawcę obwodnicy Milicza. Ponad 10 km drogi ominie centrum
360 paneli i magazyny energii na pięciu obiektach sportowych we Wrocławiu
Goście zobaczyli potencjał Zajezdni Popowice. Festiwal przenosi się do Bradford
Pociągi pojadą w stronę Szklarskiej Poręby jeszcze w tym roku
Przystanek Jordanowska zmienia lokalizację. Dotyczy czterech linii
Ruska 46 pokaże własne archiwum i dźwięki podwórka. Finał Sztamy
Siedem książek, jeden Angelus. Finał literackiej rywalizacji już blisko
Dzieci powalczą o mistrzostwo powiatu. Zawody odbędą się w Długołęce
W Siechnicach bezpłatnie sprawdzą reklamacje i umowy. Dyżur rzecznika
Deweloper przebuduje 214 metrów ul. Wiaduktowej. Zmieni się też skrzyżowanie
Alarm z powietrza we Wrocławiu. Te zasady mogą ochronić życie
Wrocław zagląda do skarbca pamięci - Ossolineum zaprasza na jesień
Zaginieni w Tatrach i prawda, która boli. Sara Antczak we Wrocławiu
Czternaścioro młodych artystów z Wrocławia odbierze stypendia
Przydatne dane teleadresowe
- Starostwo Powiatowe we Wrocławiu - kontakt, wydziały, godziny
- Parafia Najświętszej Maryi Panny na Piasku we Wrocławiu - msze, kancelaria, kontakt
- Apteki w Wrocławiu - godziny otwarcia, dyżury, apteka całodobowa
- Parafia św. Henryka we Wrocławiu - kontakt, historia, zasięg
- Centrum Kreatywności TALENT we Wrocławiu - diagnoza, pracownie i zajęcia dla dzieci zdolnych
- Agencja Restrukturyzacji i Modernizacji Rolnictwa we Wrocławiu - kontakt, godziny, sprawy rolnicze